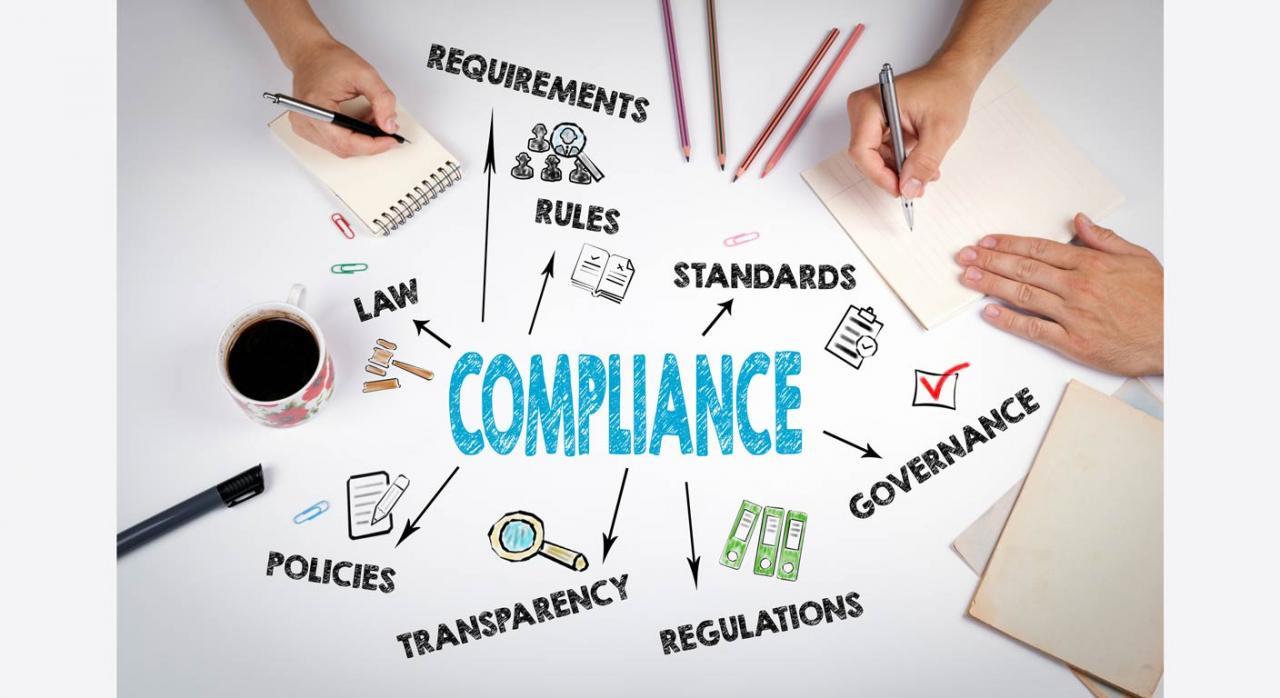
- الامتثال الضريبي هو نظام إدارة استباقي مصمم لتحديد المخاطر الضريبية والتخفيف من حدتها، وتجنب العقوبات والجرائم ضد الخزانة العامة.
- يتطلب تطبيق هذا النظام مزيجًا من برامج مكافحة الاحتيال، ومسؤول الامتثال، وسياسة الشفافية الداخلية.
- تُعد خطط عمل AEAT بمثابة دليل للشركات لتوقع مجالات التفتيش ذات الأولوية، مثل الأصول الرقمية والضرائب الدولية.
- يساهم نظام الامتثال القوي في حماية المسؤولية القانونية للمديرين ويعزز سمعة الشركة لدى الأطراف الثالثة.
يُعدّ التعامل مع النظام الضريبي اليوم تحديًا حقيقيًا. فبين القوانين واللوائح المتغيرة باستمرار، والتي تبدو أحيانًا وكأنها مكتوبة بلغة غير مفهومة، يجد أصحاب الأعمال والعاملون لحسابهم الخاص أنفسهم في وضع صعب. لا يقتصر الأمر على دفع المستحقات فحسب، بل يتعداه إلى تجنب الأخطاء في نظام قد يؤدي فيه أي إهمال إلى مشاكل إدارية، أو ما هو أسوأ، إلى مشاكل قانونية خطيرة.
لتجنب الوقوع في الأخطاء، من الضروري إدراك أن الالتزام الضريبي ليس مجرد التزام قانوني، بل هو أداة أساسية لبقاء الشركات. يتيح تطبيق نظام قوي للالتزام الضريبي للمؤسسات الاطمئنان، لعلمها بأنها تسيطر على المخاطر ولا تعرض نفسها لعقوبات قد تهدد استمرارية أعمالها.
عندما نتحدث عن الامتثال الضريبي، فإننا نشير إلى مجمل الخطوات والبروتوكولات والإجراءات التي تنفذها المؤسسة لضمان التزامها التام باللوائح السارية. لا يقتصر الأمر على مجرد ملء الاستمارات مرة كل ثلاثة أشهر، بل يتعلق بإدارة المخاطر بفعالية لتجنب فرض ضرائب إضافية أو غرامات يمكن تفاديها.
تتبنى العديد من الشركات حاليًا نماذج تستند إلى معيار UNE 19602، الذي يُعد بمثابة خارطة طريق لإنشاء نظام إدارة فعال. والهدف واضح: الحد من عدم اليقين الضريبي وضمان شفافية الشركة ومساءلتها أمام الإدارة العامة، وبالتالي منع تفسير أي أخطاء على أنها محاولة احتيال متعمدة.
استراتيجيات لتحقيق امتثال ضريبي لا تشوبه شائبة
يتطلب تحقيق الامتثال الكامل دقةً وتنظيماً. ولا شك أن الخطوة الأولى هي إتقان القوانين السارية ، إذ كما نعلم، فإن الجهل بالقانون ليس عذراً عند إجراء تفتيش. ومن الضروري مواكبة التغييرات التشريعية، لا سيما في بيئة متقلبة كبيئة إسبانيا.
يُعدّ المحاسبة ركيزة أساسية أخرى. فإذا لم تعكس السجلات المالية الوضع المالي الحقيقي للشركة، فسيتم احتساب ضريبة الشركات وضريبة القيمة المضافة بشكل خاطئ. لذا، من الضروري امتلاك برامج إدارة مكافحة الاحتيال التي تمنع التلاعب بالفواتير وتتجنب الممارسة الخطيرة المتمثلة في الاحتفاظ بحسابات متوازية، بالإضافة إلى أتمتة العمليات للحد من الأخطاء البشرية.
لكي ينجح كل هذا، يُنصح باتباع هذه الإرشادات التنظيمية:
- تأسيس جدول زمني ضريبي صارم لتجنب التأخيرات التي تؤدي إلى فوائد التأخير في السداد.
- لتعيين مسؤول الامتثال الضريبي أو الاعتماد على مستشار خارجي للإشراف على سياسة إدارة المخاطر.
- تنفيذ أ قناة الإبلاغ الداخلي عن المخالفات حيث يمكن للموظفين الإبلاغ عن المخالفات دون خوف من الانتقام.
- تحديد أ سياسة امتثال واضحة وهذا يحدد أهداف الشركة والتزاماتها.
خطط عمل جمعية مهندسي الكهرباء والإلكترونيات والسياق الحالي
تنشر الهيئة العامة لإدارة الضرائب الإسبانية (AEAT) خططًا سنوية تحدد بشكل أساسي المجالات التي سيركز فيها مفتشوها جهودهم. تعكس هذه الخطط اهتمامات الحكومة، وتُعد أداةً ممتازةً للشركات لتوقع عمليات التدقيق المحتملة . حاليًا، يعاني النظام من ضغط كبير نتيجةً لعدم تحديث قوانين الميزانية، واستخدام المراسيم الملكية، مما يُؤدي إلى سياسة ضريبية تتسم بشيء من الفوضى.
تشمل آليات عمل الوكالة الوقاية والمساعدة. ورغم أن مصلحة الضرائب الإسبانية (AEAT) تسعى لدعم دافعي الضرائب، إلا أن أساليبها قد تكون في بعض الأحيان ردعية أكثر منها وقائية ، إذ تعتمد على طلبات تعديل التقييمات الذاتية التي قد تكون مجحفة بحق الشركات الصغيرة.
من بين المجالات التي ركزت عليها الإدارة مؤخرًا العملات المشفرة، والتجارة الإلكترونية ، والبنوك الرقمية، وأوضاع المغتربين والمقيمين في الخارج. علاوة على ذلك، تبرز الفواتير الإلكترونية بين الشركات كتحول تكنولوجي رئيسي للتحكم في المدفوعات المتأخرة وتدفقات الدفع، على غرار كيفية تحليل المدفوعات التي تتم عبر منصة بيزوم وتقييم معاملتها الضريبية.
فوائد الاستثمار في نظام إدارة الضرائب
قد يبدو إنشاء نظام امتثال للوهلة الأولى مكلفاً، ولكنه في الواقع استثمار ذو عائد مرتفع للغاية. وتتمثل الفائدة الأبرز في الانخفاض الكبير في الغرامات ، إذ يُظهر ذلك أن الشركة قد تصرفت بعناية فائقة، مما ينفي أي شبهة احتيال.
علاوة على ذلك، يؤثر ذلك بشكل مباشر على صورة العلامة التجارية. فالشركة غير المدرجة في قائمة المتهربين من الضرائب تتمتع بسمعة أفضل لدى البنوك والموردين والعملاء. وليس من المنطقي أن تُظهر الشركة نفسها كشريك موثوق به، كما لو كانت تعاني من مشاكل ضريبية.
من الناحية القانونية، يحمي هذا النظام أعضاء مجلس الإدارة. ينص قانون الشركات الإسباني بوضوح على أن إدارة المخاطر الضريبية مسؤولية غير قابلة للتفويض تقع على عاتق أعضاء مجلس الإدارة. ويُعدّ وجود خطة امتثال موثقة أفضل وسيلة لتجنب تحميل عضو مجلس الإدارة المسؤولية الشخصية عن ديون الشركة الضريبية.
البعد الأخلاقي والاجتماعي للضريبة
بعيدًا عن الأرقام والقوانين، ثمة واجب مدني. فدفع الضرائب هو المحرك الذي يدعم الخدمات العامة في المجتمع الديمقراطي. ورغم أن المصلحة الشخصية قد تدفع البعض إلى التهرب الضريبي، فإن الالتزام الطوعي هو سمة المواطن المسؤول الذي لا يحتاج إلى ضغوط التفتيش ليفعل الصواب.
إن مكافحة الاحتيال ليست مجرد مسألة تحصيل إيرادات، بل هي مسألة عدالة اجتماعية. فعند تطبيق آليات التبادل التلقائي للمعلومات بين الدول، والتعاون الوثيق مع المجتمعات ذات الحكم الذاتي، يكون الهدف هو ضمان التزام الجميع بالقواعد نفسها، ومنع استفادة البعض من جهود الآخرين.
تتيح الإدارة الضريبية الذكية، المدعومة بالتكنولوجيا والمشورة المتخصصة، للمؤسسات التركيز على النمو دون الخوف المستمر من المفاجآت غير السارة. ومن خلال دمج الوقاية والمراقبة المستمرة والأخلاقيات المهنية، يتحقق التوازن بين اليقين القانوني والكفاءة المالية لضمان استقرار الأعمال على المدى الطويل.