- Cet accord spécial vous permet de continuer à cotiser à la retraite, à l'assurance invalidité et à l'assurance décès/survie même en l'absence d'emploi actif.
- La base de contribution est choisie (minimum, maximum, moyenne ou intermédiaire) et les frais sont calculés avec 28,3 % × 0,94 + MEI.
- Il existe des délais et des exigences (1 080 jours à l'avance, notification de l'activité dans les 10 jours, changements de base avant le 1er octobre).
- Il existe des modalités spécifiques (ERE, aidants, plus de 52 ans, extérieur) et des règles de suspension/résiliation.
Lorsque votre vie professionnelle est interrompue et que vous souhaitez conserver vos droits à prestations futures, un accord spécifique avec la Sécurité sociale peut s'avérer essentiel. Il vous permet de continuer à cotiser volontairement afin que votre pension et vos autres couvertures indispensables ne soient pas réduites. C'est un dispositif flexible, avec plusieurs options de base et des règles claires concernant les modalités, le calendrier et le montant de vos cotisations.
Cependant, l'éligibilité n'est pas universelle et toutes les demandes ne sont pas valides. Il existe des conditions de cotisation préalable, des dates limites de dépôt des demandes , des règles de suspension en cas de reprise d'activité professionnelle et des motifs de cessation. De plus, différentes options sont prévues pour des situations spécifiques (comme les aidants familiaux non professionnels ou les personnes touchées par des réductions d'effectifs), et des outils permettent de modifier ultérieurement la base de cotisation choisie .
Quel est cet accord spécial et à quoi sert-il ?
Un accord spécial est un arrangement volontaire entre un particulier et le Trésor général de la Sécurité sociale (TGSS) visant à maintenir, générer ou prolonger sa couverture de sécurité sociale en l'absence de lien d'emploi actif cotisant en son nom. Concrètement, cela implique le versement d'une cotisation mensuelle dont les mois sont pris en compte pour le calcul des prestations de retraite , des prestations d'invalidité permanente liées à des affections courantes, ainsi que des prestations de décès et de survivants.
Elle ne couvre pas tout : par exemple, les allocations chômage et les indemnités liées aux accidents du travail et aux maladies professionnelles sont exclues. Son champ d’application reste néanmoins crucial car il influe sur les futures pensions de retraite et autres prestations essentielles, évitant ainsi des déficits de cotisation qui peuvent s’avérer très coûteux lors du calcul des pourcentages sur la base de la réglementation.
Cet outil est particulièrement utile si vous êtes à quelques années seulement d'atteindre le nombre minimum de cotisations requis. Actuellement, un minimum de 15 années de cotisations est nécessaire pour bénéficier d'une pension contributive ; après 15 années de cotisations, vous percevez 50 % de votre salaire de base, et ce pourcentage augmente progressivement avec le nombre d'années de cotisations (pour atteindre environ 70 % après une vingtaine d'années de cotisations, à titre indicatif).
C’est également stratégique pour ceux qui ont été licenciés et qui souhaitent préserver la base de cotisations qui les intéressait ou, tout simplement, s’assurer que ces mois sans emploi ne les pénalisent pas dans leurs futures prestations en raison d’un manque de cotisations.

Qui peut s'abonner et quelles sont les conditions d'accès ?
De manière générale, les personnes qui quittent le système de sécurité sociale et souhaitent continuer à cotiser à titre individuel peuvent signer une convention spécifique. Cela concerne notamment les travailleurs qui se retrouvent au chômage, les personnes embauchées avec un salaire nettement inférieur à celui de l'année précédente, ou celles qui cessent de percevoir des allocations chômage ou des aides sociales .
Des cas particuliers sont également pris en compte : les retraités qui se voient refuser ou retirer leurs prestations d’invalidité (par exemple, en cas de reconnaissance d’un diplôme partiel), les employés qui cessent l’une de leurs activités, les travailleurs indépendants ou salariés qui changent pour un emploi dont le salaire de base est inférieur à celui auquel ils cotisaient, ou ceux qui ont demandé une pension et qui, après avoir quitté l’entreprise, se sont vu refuser cette pension.
Une condition essentielle doit être remplie : vous devez justifier d’au moins 1 080 jours de cotisations au cours des 12 années précédant la cessation de vos cotisations à la Sécurité sociale. De plus, en règle générale, il ne doit pas s’être écoulé plus d’ un an depuis la fin de votre obligation de cotisation pour bénéficier du régime général.
Il existe des cas où la responsabilité du paiement n'incombe pas à l'assuré. Dans le cadre d'une convention collective de licenciement (CCL) , l'entreprise cotise jusqu'à ce que le salarié atteigne l'âge de 61/63 ans, et dans le cadre de la convention relative aux aidants familiaux non professionnels de personnes dépendantes, la cotisation est actuellement prise en charge par l' Administration générale de l'État.
Quelle couverture offre-t-il ?
Dans le cadre d'un contrat d'assurance spécifique, les cotisations sont versées pour trois grandes catégories : la retraite , l'invalidité permanente due à une maladie courante ou à un accident non professionnel, et les prestations de décès et de survivants (telles que les pensions de veuve ou d'orphelin), également pour les situations courantes . Cette couverture est fixe : elle ne peut être réduite ni étendue pour couvrir d'autres risques comme le chômage.
Pourquoi est-ce important ? Parce que ces périodes comptent, et même beaucoup. Si vous êtes sur le point d’atteindre le minimum requis pour la retraite ou si vous souhaitez améliorer votre pourcentage de l’assiette réglementaire, il est crucial de maintenir des cotisations continues . Sans accord, des interruptions de cotisations pourraient réduire le montant de vos prestations, voire vous en priver.
Pour ceux qui ont déjà cotisé au minimum 15 ans mais dont la vie professionnelle a connu des hauts et des bas, cet accord spécial permet de consolider les bases et d'éviter qu'une période sans cotisations ne fasse baisser la moyenne des salaires pris en compte pour le calcul des prestations.
Par ailleurs, bien que l’attention se porte généralement sur la retraite, il ne faut pas oublier son impact sur les cas d’ invalidité permanente ou sur les prestations de décès, qui nécessitent également des périodes minimales et peuvent exiger des bases solides pour éviter une réduction des montants.
Comment choisir la base de contribution
En signant la convention, vous pouvez choisir parmi différents paliers de cotisation mensuelle. Parmi les options habituelles, la possibilité de choisir le palier de cotisation maximal correspondant à votre catégorie professionnelle ou à votre régime est particulièrement intéressante, à condition d'avoir exercé à ce niveau pendant au moins 24 mois (consécutifs ou non) au cours des 5 dernières années.
Une autre option consiste à calculer la base de cotisation moyenne : il s’agit du résultat obtenu en divisant par 12 la somme des bases de cotisation pour les sinistres courants sur les 12 mois consécutifs précédant le mois précédant la cessation de l’obligation de cotisation. Si votre période de cotisation est inférieure à 12 mois, la règle proportionnelle au nombre de jours cotisés est appliquée pour obtenir la base de cotisation mensuelle.
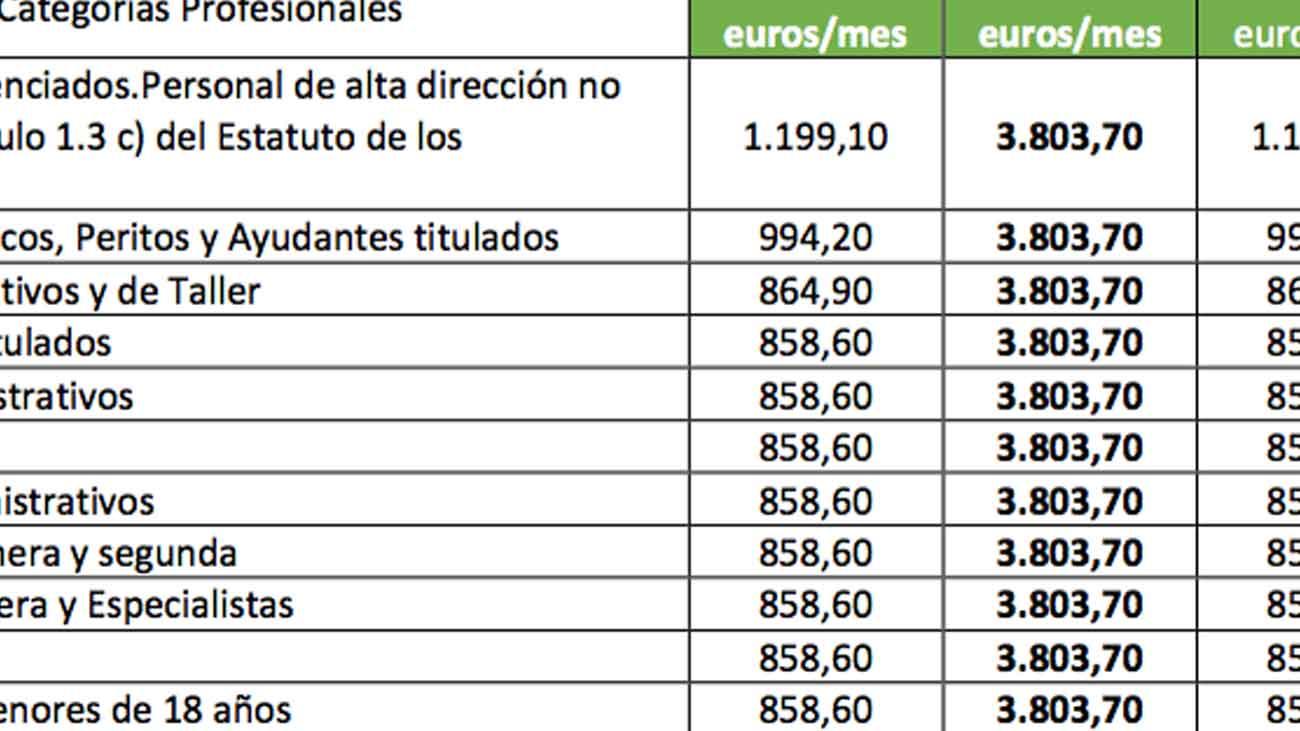
Vous pouvez également choisir l' assiette minimale de cotisation applicable . Pour cet accord, tant que l'assiette minimale de cotisation pour la tranche 1 du barème général du RETA ne dépasse pas l'assiette minimale de cotisation pour les travailleurs indépendants en vigueur au 31 décembre 2022, cette dernière sert de référence : 960,60 € . Soyez attentif à ce détail si votre planification prévoit des assiettes de cotisation faibles.
Si vous le souhaitez, vous pouvez choisir une base intermédiaire entre le minimum et le maximum. Dans les régimes comportant des catégories professionnelles (groupes), les bases minimales et maximales applicables sont celles de votre groupe cotisant avant la radiation, pourvu qu'elles soient supérieures au minimum prévu par la convention collective.

Calcul des honoraires : pourcentages et coefficients
La cotisation prévue par la convention collective est obtenue en appliquant 28,3 % à la base choisie , puis un coefficient de 0,94 au résultat . Ce coefficient ajuste la cotisation et est spécifique au système des conventions collectives ; il ne faut pas le confondre avec les pourcentages figurant sur les bulletins de paie.
Depuis l'entrée en vigueur du mécanisme d'équité intergénérationnelle, un supplément de 0,80 % doit être ajouté au montant obtenu . Cette majoration est intégrée au versement mensuel final ; veuillez en tenir compte lors de vos simulations.
Les valeurs de référence fréquemment utilisées en la matière comprennent une base minimale de 960,60 € pour la convention (compte tenu des circonstances particulières exposées) et, à l'extrémité supérieure, une base maximale de 4 909,50 € pour les imprévus courants . Si vous utilisez une base intermédiaire, appliquez simplement la même formule : base choisie × 28,3 % × 0,94, et ajoutez le MEI de 0,80 %.
Conseil pratique : Bien que des lignes directrices soient disponibles, vous pouvez personnaliser le résultat en ajustant l’assiette de cotisation. Adaptez-la à votre capacité de paiement, mais tenez compte de son impact sur votre future pension . La décision d’aujourd’hui a des conséquences à long terme.
Comment et quand les frais sont-ils payés ?
La personne responsable du paiement des cotisations de sécurité sociale est généralement celle qui signe la convention . Le délai de paiement est le mois calendaire suivant celui au cours duquel la cotisation est due. Cependant, si votre dernière affiliation concernait le régime des travailleurs indépendants (RETA), le paiement est dû dans le même mois.
Le paiement s'effectue auprès des établissements financiers partenaires de la Sécurité sociale, au moyen du formulaire de cotisation TC-1/50 . Vérifiez votre situation de cotisation chaque mois afin d'éviter tout oubli pouvant entraîner la suspension de votre couverture pour non-paiement.
Si vous préférez les démarches en ligne, sachez que la TGSS (Trésorerie générale de la sécurité sociale espagnole) propose des services électroniques pour les principales procédures liées à la convention collective, comme les demandes ou les modifications de votre assiette de cotisation . Disposer d'un certificat numérique ou d'un code PIN Cl@ve accélère le processus et vous évite de vous déplacer.
Un dernier point fiscal : les frais payés sont généralement déductibles de vos impôts, ce qui réduit le coût net du contrat. En cas de doute, consultez un conseiller fiscal.
Traitement : où, comment et avec quels formulaires
Pour signer la convention de règlement général, vous devez déposer une demande auprès du TGSS (Trésor général de la sécurité sociale). Le formulaire à remplir est le modèle TA.0040 ; vous devez le compléter et le joindre à votre demande. Vous pouvez effectuer cette démarche auprès de l’agence TGSS de votre région ou via leur portail en ligne.
Délais de dépôt des demandes : Si vous présentez votre demande dans les 90 jours suivant l’événement donnant droit à la prestation (par exemple, votre congé de maladie), celle-ci sera rétroactive au lendemain de votre congé, même si votre emploi en vertu de la convention collective est officialisé ultérieurement (toujours dans ce délai de trois mois). Si vous présentez votre demande dans les 12 mois suivants , la convention entrera en vigueur à compter de la date de dépôt de votre demande.
Il est essentiel de vérifier le montant de base, le régime de sécurité sociale applicable et le groupe de cotisation si vous envisagez d'utiliser des options telles que le plafond de cotisation pour votre groupe . Une erreur dans ces domaines pourrait entraîner des cotisations incorrectes ou la perte d'accès au plafond de cotisation souhaité.
Conservez les preuves de dépôt et les décisions prises. En cas de silence administratif, des règles spécifiques peuvent vous être utiles, notamment la possibilité de considérer la demande comme approuvée une fois le délai légal expiré sans réponse.
Suspension, reprise et résiliation de l'accord
Si vous reprenez le travail ou exercez une activité nécessitant une affiliation à un régime de sécurité sociale, la convention peut être suspendue pendant les périodes d'activité. La suspension s'applique lorsque cette activité détermine votre affiliation à un régime et que l'assiette de cotisation de ce régime est inférieure à celle prévue par la convention, sauf si vous indiquez expressément votre souhait de voir la convention résiliée ou maintenue.
Vous devez informer la TGSS (Trésorerie générale de la sécurité sociale) de votre nouvelle activité dans les 10 jours calendaires suivant votre prise de fonction. La suspension prend effet la veille de votre début d'activité. Si vous les informez après ce délai, la suspension ne s'applique qu'à compter de la date de la notification.
Lorsque le motif de la suspension prend fin (par exemple, la fin du nouvel emploi), vous pouvez reprendre l'accord dès le lendemain de cette fin, à condition d' en informer le TGSS dans le mois civil suivant.
Le contrat prend fin pour diverses raisons : non-paiement de trois mensualités (ou de cinq mensualités non consécutives), sauf en cas de force majeure ; notification écrite de la partie intéressée ; accès à une pension de retraite ou d’invalidité permanente ; ou inscription au même régime que celui dans lequel le contrat a été signé, sous certaines conditions. Veuillez lire attentivement les conditions d’inscription pour connaître toutes les situations applicables.
Modifier la base de données après l'abonnement
Une fois en vigueur, vous pouvez demander une modification de l'assiette de cotisation prévue par la convention. Vous pouvez également demander une augmentation de votre assiette (ou renoncer à cette augmentation) du même pourcentage que l'assiette maximale du régime correspondant.
Ces modifications doivent être demandées avant le 1er octobre de chaque année via le service « Modification de l’assiette de cotisation – accords spéciaux » du site internet de la Sécurité sociale. L’option ou la dispense prend effet le 1er janvier de l’année suivante.
Si votre situation financière évolue, ajuster votre base de cotisation peut prévenir les problèmes de trésorerie sans compromettre l'objectif de maintenir une cotisation utile pour l'avenir. N'attendez pas la dernière minute pour le faire.
Modalités et hypothèses particulières
Outre la convention collective générale, il existe des accords spécifiques pour des cas particuliers. Il s'agit notamment des accords pour les travailleurs qui réduisent leur temps de travail pour s'occuper d'enfants, de personnes handicapées ou de membres de leur famille ; des accords pour les employés à temps partiel ; des accords pour les personnes de plus de 52 ans qui perçoivent des allocations de chômage ; des accords d'inscription spéciale en cas de grève ou de lock-out ; et des accords pour les aidants familiaux non professionnels de personnes dépendantes.
Il existe des programmes spécifiques pour les personnes travaillant ou ayant travaillé à l'étranger : des accords pour les émigrés espagnols de retour et leurs enfants , pour les personnes travaillant pour l'administration de l'Union européenne, et pour des groupes tels que les laïcs, les missionnaires et les travailleurs humanitaires . Des accords de soins de santé sont également prévus pour les bénéficiaires de pensions suisses résidant en Espagne.
Autres points d'intérêt : les accords pour les travailleurs saisonniers pendant les périodes d' inactivité , pour les personnes licenciées dans le cadre de procédures collectives (en particulier celles âgées de 55 ans ou plus), pour le maintien en poste sans rémunération en raison de l'accomplissement de fonctions publiques ou d'un congé, pour les athlètes de haut niveau, pour les fonctionnaires ou les organisations internationales , les contributions supplémentaires pour les licenciements collectifs ou pour les douaniers après la mise en place du marché unique européen, et les accords pour les personnes handicapées rencontrant des difficultés particulières d'intégration.
Cotiser à la sécurité sociale sans travailler : quand est-ce judicieux ?
Pour cotiser à la sécurité sociale sans emploi, il faut conclure une convention avec la TGSS (Trésorerie générale de la Sécurité sociale). Cette convention permet de continuer à verser des cotisations mensuelles afin de maintenir son historique de cotisations . Cela permet d'atteindre le seuil minimal de pension, d'améliorer le pourcentage de pension ou de conserver son assiette de cotisation si les derniers revenus étaient plus élevés.
Imaginez qu'il vous manque deux ans pour atteindre le minimum requis pour la retraite. Selon l'accord, ces mois sont comptabilisés comme périodes de travail , ce qui pourrait vous permettre d'y prétendre. Ou peut-être avez-vous cotisé pendant 15 ans (50 % de l'assiette réglementaire) et souhaitez-vous augmenter votre pourcentage de pension en travaillant plus longtemps.
Cela peut également convenir si vous changez d'emploi pour un poste dont la base de cotisation est plus basse et que vous souhaitez conserver une base plus élevée, ou si vous cessez l'une de vos activités à plusieurs emplois et que vous ne souhaitez pas faire baisser la moyenne de vos cotisations.
Accord réglementaire général : exigences détaillées
Il s'agit du type le plus courant. Les personnes éligibles comprennent celles qui ne sont affiliées à aucun régime de sécurité sociale, les travailleurs âgés de 65 ans et plus qui restent affiliés et qui ont cotisé pendant au moins 35 ans , les personnes exerçant plusieurs emplois et qui cessent l'une de leurs activités, les personnes qui changent d'emploi pour un poste dont le salaire de base est inférieur à la moyenne des 12 derniers mois, les bénéficiaires d'une allocation d'invalidité totale dans des circonstances compatibles, les personnes dont les allocations de chômage arrivent à échéance, les retraités dont l'invalidité permanente est retirée ou réduite à une invalidité partielle, les personnes qui perdent leur pension suite à un jugement définitif, ou celles qui se sont désinscrites pour demander une pension et dont la demande a été rejetée.
Outre le seuil de cotisation de 1 080 jours au cours des 12 dernières années, les personnes bénéficiant de cette prestation suite à la perte d’une pension d’invalidité ou de retraite doivent avoir accompli cette période de cotisation minimale avant la cessation de leur obligation de cotisation. Il est essentiel de ne pas laisser s’écouler plus d’un an entre la date de cessation de l’obligation de cotisation et le moment où elles font appel à cette option.
Accord et subvention pour les plus de 52 ans : comment ils s’articulent.
De nombreux bénéficiaires de l'allocation chômage pour les plus de 52 ans envisagent un avenant. Cette allocation contribue déjà à la retraite à hauteur de 125 % du plafond de cotisation du régime général de sécurité sociale (1 323 € étant le plafond de référence, soit 1 653,75 €), mais elle ne contribue pas aux prestations d'invalidité permanente, de décès ou de survivant.
Si vous signez une convention séparée, deux bases de cotisation sont à prendre en compte. Pour les prestations d'invalidité, de décès et de survivant, vous pouvez choisir librement entre la base de cotisation minimale stipulée dans la convention (actuellement 960,60 € ) et la base maximale (4 909,50 €). Pour les prestations de retraite, la base de cotisation correspondra à la différence entre la base que vous choisirez et la contribution déjà versée par le SEPE (Service public espagnol de l'emploi) au titre de la subvention (125 % de la base minimale).
Comment est calculée la cotisation totale ? Deux cotisations sont calculées. La première : la base de cotisation choisie pour les prestations d’invalidité/décès/survie × 28,3 % × 0,14. La seconde : la différence pour les prestations de retraite × 28,3 % × 0,80 . La cotisation mensuelle totale est la somme de ces deux cotisations. En pratique, ce système est généralement moins coûteux qu’une convention collective classique, car une partie de la cotisation est déjà prise en charge par le SEPE ( Service public espagnol de l’emploi) via la prestation elle-même.
Délais de résolution et silence administratif
Le délai maximal pour la notification de la décision relative à votre demande est de trois mois à compter de la date d'enregistrement du dossier. À l'expiration de ce délai, sans réponse du TGSS ou de l'autorité compétente, la demande pourra être considérée comme approuvée de plein droit.
Dans tous les cas, il est conseillé d'obtenir une confirmation officielle et de vérifier l' inscription dans le système et la base appliquée, afin d'éviter les erreurs lors de la première facturation des frais ou la perte de couverture en raison de malentendus sur les dates d'effet.
Problèmes pratiques et erreurs à éviter
Veuillez toujours nous informer de tout nouvel emploi dans les délais impartis afin que la convention collective puisse être suspendue conformément à la réglementation. Tout oubli pourrait entraîner des paiements en double ou des erreurs de paiement. À la fin de votre contrat de travail, n'oubliez pas de réactiver la convention dans le mois suivant la cessation de votre activité.
En cas de trois paiements consécutifs ou de cinq paiements non consécutifs non justifiés, le contrat sera résilié. Pour éviter toute mauvaise surprise, privilégiez le prélèvement automatique ou assurez un suivi rigoureux de votre formulaire TC-1/50 mensuel.
Examinez attentivement le palier de cotisation qui vous convient le mieux. Un palier trop élevé aujourd'hui peut peser lourd sur votre budget sans pour autant améliorer votre future retraite autant que vous l'espérez ; à l'inverse, un palier trop bas peut s'avérer insuffisant si vous souhaitez préserver certains pourcentages . L'essentiel est de trouver le juste équilibre.
Enfin, n'oubliez pas que si vous devenez admissible à une pension de retraite ou d'invalidité permanente , le contrat prendra fin, comme dans les autres cas prévus par la loi. Tenez-en compte lors du calcul de vos coûts afin d'éviter de payer plus que nécessaire.
La convention spéciale est un outil puissant et polyvalent : elle assure la continuité de votre historique de cotisations, vous permet de choisir l’assiette, prévoit la suspension et la reprise pour s’adapter à vos changements d’emploi et s’intègre à des situations telles que la subvention pour les plus de 52 ans ; si vous respectez les délais, communiquez vos inscriptions et choisissez bien l’assiette, vous protégerez intelligemment vos droits futurs.
Sommaire
- 1 Quel est cet accord spécial et à quoi sert-il ?
- 2 Qui peut s'abonner et quelles sont les conditions d'accès ?
- 3 Quelle couverture offre-t-il ?
- 4 Comment choisir la base de contribution
- 5 Calcul des honoraires : pourcentages et coefficients
- 6 Comment et quand les frais sont-ils payés ?
- 7 Traitement : où, comment et avec quels formulaires
- 8 Suspension, reprise et résiliation de l'accord
- 9 Modifier la base de données après l'abonnement
- 10 Modalités et hypothèses particulières
- 11 Cotiser à la sécurité sociale sans travailler : quand est-ce judicieux ?
- 12 Accord réglementaire général : exigences détaillées
- 13 Accord et subvention pour les plus de 52 ans : comment ils s’articulent.
- 14 Délais de résolution et silence administratif
- 15 Problèmes pratiques et erreurs à éviter
