A jelzáloghitel kifejezetten ingatlanvásárlásra szánt kölcsön. Ez a finanszírozási forma sok embernek lehetőséget ad arra, hogy anélkül váljon otthonossá, hogy azonnal ki kellene fizetnie az ingatlan teljes árát. A jelzáloghitel- lehetőségek bankonként és az egyes kérelmezők igényeitől függően változnak, ezért elengedhetetlen, hogy ne csak a rendelkezésre álló lehetőségeket, hanem a kölcsönök jellemzőit is megértsük. Ha világosan megértjük, hogy mit szeretnénk és mit kínálnak, az sokkal könnyebbé teheti a jövőbeli otthonunkhoz vezető utat.
Jelzáloghitelek típusai
Amikor úgy dönt, hogy megteszi a lépést egy otthon megvásárlása felé, számos hitellehetőség közül választhat. A kulcs az, hogy megértse, hogyan épülnek fel az egyes típusok, hogy kiválassza a pénzügyi helyzetének leginkább megfelelőt. Két fő kategória emelkedik ki:
Fix kamatozású hitelek
Fix kamatozású kölcsön esetén a kamatláb a szerződés kezdetétől rögzített, és a visszafizetési időszak alatt állandó marad. Ez azt jelenti, hogy a törlesztőrészletek nem változnak, ami idővel nagyobb pénzügyi stabilitást eredményezhet . Ha úgy dönt, hogy ezt a lehetőséget választja, elengedhetetlen annak elemzése, hogy a kínált kamatláb versenyképes-e a jelenlegi piacon. Itt játszik kulcsfontosságú szerepet az összehasonlítás.
Változó kamatozású hitelek
Másrészt viszont egy változó kamatozású hitel időszakosan módosul a piaci körülmények alapján. Ez alacsonyabb törlesztőrészleteket eredményezhet, ha az általános kamatlábak csökkennek, de kockázatokkal is járhat, ha emelkednek. Mielőtt ilyen típusú hitelt vennénk fel, érdemes felmérni a kockázatkerülési hajlandóságunkat és a költségvetésünk esetleges változásaihoz való alkalmazkodóképességünket.
amortizációs feltételek
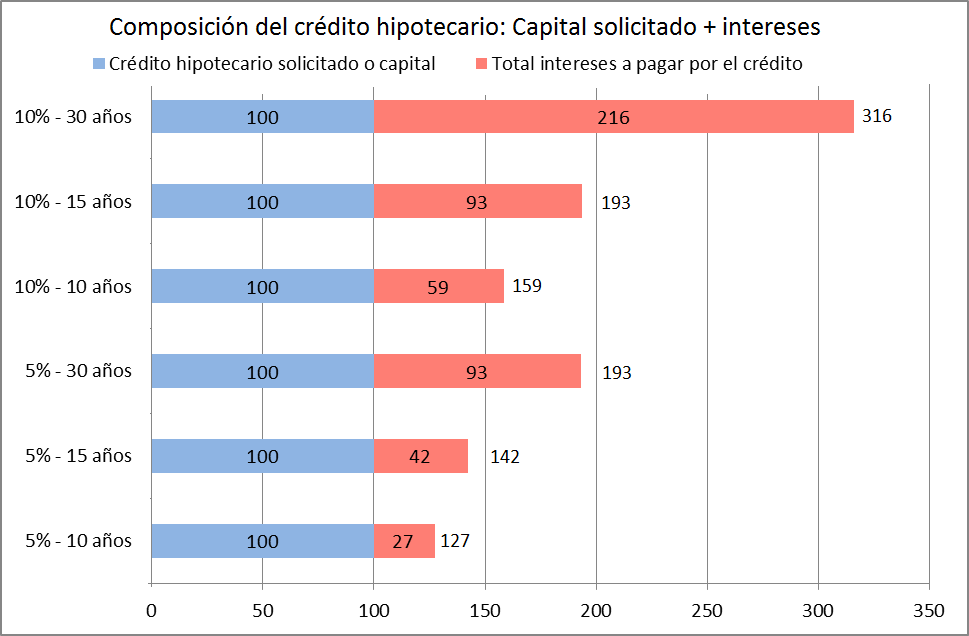
A visszafizetési időszak egy másik olyan szempont, amely jelentősen befolyásolja a döntését. A futamidő jellemzően 5 és 30 év között mozog. A rövidebb futamidő magasabb havi törlesztőrészleteket eredményez , bár összességében kevesebb kamatot fizet. A hosszabb futamidő azonban csökkenti a havi törlesztőrészleteket, de hosszú távon növeli a fizetendő kamat teljes összegét. Fontos, hogy részletes számításokat végezzen, és előre lássa, hogyan illeszkednek ezek a törlesztőrészletek a hosszú távú költségvetésébe.
Jutalékok és kapcsolódó költségek
Ellentétben azzal, amit gondolhatnánk, a jelzáloghitel többet jelent, mint pusztán a havi törlesztőrészletet . Vannak kapcsolódó díjak, amelyekről tudnia kell. Néhány gyakori költség:
- NyitóbizottságA kölcsön összegének egy bizonyos százaléka, amelyet a szerződés kezdetén számítanak fel.
- Értékelési költségek: a megszerzett ingatlan értékelésével kapcsolatos.
- Közjegyzői díjaka szerződés aláírásával és az okirat kezelésével kapcsolatos költségek.
Minden szervezet eltérő feltételeket kínálhat, ezért a szerződés aláírása előtt célszerű az egyes ajánlatok összes záradékát áttekinteni.
Jelzáloghitel igénylésének feltételei
Mielőtt elkezdené keresni az ideális otthonát, bizonyos követelményeknek kell megfelelnie, amelyeket szinte minden pénzintézet előír a jelzáloghitel jóváhagyásához. Ezek a következők:
- A munka stabilitása: Általában rendszeres jövedelmet és a munkakörében eltöltött ésszerű időt kell igazolnia.
- AdósságkapacitásA jövedelmi szintjének lehetővé kell tennie, hogy a havi törlesztőrészleteket más pénzügyi kötelezettségek veszélyeztetése nélkül fedezni tudja.
- Bankszámla szenioritásBár ez nem hivatalos követelmény, sok szervezet értékeli a velük ápolt stabil kapcsolatot.
Minden banknak lehetnek kissé eltérő kritériumai, ezért fontos ellenőrizni, hogy milyen profilt keresnek.
Dokumentáció szükséges
Amikor megkezdi a jelentkezési folyamatot, bizonyos dokumentumokat kell összegyűjtenie, amelyek lehetővé teszik az intézmény számára, hogy felmérje a pénzügyi helyzetét és döntsön a hiteléről. Szüksége lehet:
- hivatalos azonosításlegyen az személyi igazolvány, útlevél stb.
- Jövedelem bizonyítékapéldául fizetési jegyzékek, adóbevallások vagy pénzügyi kimutatások, ha Ön egyéni vállalkozó.
- Hitel történelemA jó eredmények növelik az elfogadás esélyeit.
Mindezen követelmények teljesítése unalmasnak tűnhet, de ne feledje, hogy minden részlet számít, és jelentős változást hozhat a jövőbeni jelzáloghitelében.
Ajánlatok összehasonlítása
Egy olyan piacon, ahol számos alternatíva kínálkozik, a különböző ajánlatok összehasonlítása alapvető lépéssé válik a jelzáloghitel felvétele előtt. Az online jelzáloghitel-szimulátorok segítségével pontosabb becsléseket kaphat a havi befizetésekről, különböző feltételek mellett. A különböző bankok és ajánlataik elemzése nemcsak jobb kamatlábak elérését teszi lehetővé, hanem számos további előnyt is kínálhat. Egyes bankok olyan termékeket is kínálnak, mint a lakás- vagy életbiztosítás, amelyek bár kényelmesek lehetnek, létfontosságú annak felmérése, hogy valóban értéket képviselnek-e az ajánlatban.
Szerződésfelülvizsgálat
Miután kiválasztotta a számodra legmegfelelőbb ajánlatot, alaposan át kell tekintened a szerződést. Itt gyakran találod az apró betűs részt, amelynek jelentős következményei lehetnek. Győződj meg róla, hogy minden feltétel világos, és ne habozz feltenni a banknak bármilyen kérdést. A szerződés tartalmának összefoglalása és annak biztosítása, hogy minden érintett elemet megérts, hosszú távon megkímélhet a meglepetésektől.
A jelzáloghitel futamideje alatt lehetőség van előtörlesztésre, akár a fizetendő teljes kamat csökkentése, akár a visszafizetési időszak lerövidítése érdekében. Fontos azonban ellenőrizni, hogy a hitelező felszámít-e díjat az előtörlesztésért . Bizonyos esetekben ez a költség meghaladhatja a kamatmegtakarítást, ezért a legjobb, ha jól informált.
A jelzáloghitel kiválasztása jelentős döntés, amely nemcsak az azonnali pénzügyi helyzetére van hatással, hanem a hosszú távú jólétére is. Szánjon tehát időt a kutatásra, tegyen fel kérdéseket, és mindenekelőtt legyen kritikus a kínált lehetőségekkel szemben. A megfelelő információkkal könnyebb lesz olyan döntéseket hozni, amelyek összhangban vannak céljaival.