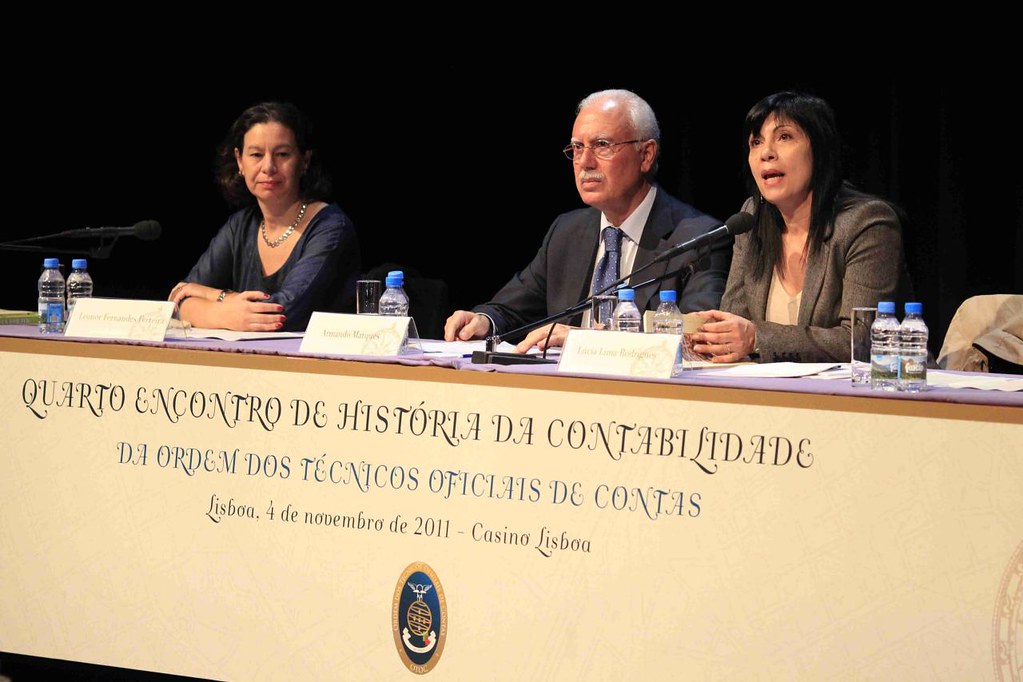
Uma análise da história da contabilidade revela como essa disciplina está presente em nossa sociedade desde tempos imemoriais. Dos primeiros registros de transações às técnicas contábeis modernas, a contabilidade evoluiu para se adaptar às necessidades mutáveis da humanidade.
Os Primeiros Registros Contábeis
A contabilidade tem suas raízes em civilizações antigas. Os registros contábeis mais antigos que se conhece datam da Mesopotâmia, onde os sumérios usavam tabuletas de argila para documentar suas transações. Esses sistemas rudimentares permitiam que eles acompanhassem a troca de mercadorias, o que era essencial para o comércio e a administração local.
Nessas sociedades, os registros eram mantidos não apenas do comércio, mas também dos tributos e oferendas aos templos. Os egípcios levaram essa prática um passo adiante, desenvolvendo métodos para registrar detalhadamente as transações agrícolas e de construção .
Com o avanço das civilizações , a contabilidade tornou-se mais refinada. Na Grécia Antiga, escribas registravam transações comerciais e públicas. Roma também deixou sua marca, desenvolvendo um sistema contábil mais sofisticado baseado na escrituração de entrada única. Esse método permitia o registro de receitas e despesas, facilitando o controle financeiro do vasto império.
A queda do Império Romano não interrompeu o progresso da contabilidade. Na Idade Média, os sistemas contábeis começaram a incorporar registros de entradas e saídas, bem como registros detalhados de dívidas e créditos.
A Revolução das Partidas Dobradas
Um dos marcos mais significativos na história da contabilidade foi o desenvolvimento do sistema de partidas dobradas durante o Renascimento. Esse sistema, popularizado pelo matemático italiano Luca Pacioli em 1494, introduziu princípios que ainda são fundamentais para a contabilidade moderna.
O método das partidas dobradas se caracteriza pelo registro de cada transação em duas contas distintas: uma de débito e outra de crédito. Isso não apenas fornece um saldo, mas também uma imagem clara da situação financeira de uma entidade.
A Era Industrial e a Modernização
A Revolução Industrial trouxe consigo a necessidade de métodos contábeis ainda mais precisos e detalhados. Grandes empresas necessitavam de sistemas para gerenciar suas operações complexas, e os princípios desenvolvidos anteriormente foram expandidos e refinados.
Durante esse período, as auditorias começaram a ganhar mais importância e as práticas contábeis foram padronizadas. A contabilidade passou a ser reconhecida como uma profissão formal, com sociedades e associações dedicadas à sua prática e regulamentação.
Contabilidade no século XXI
Hoje, a contabilidade atingiu um ponto em que a tecnologia desempenha um papel crucial. Softwares como QuickBooks e SAP automatizaram muitos processos contábeis, tornando os registros mais precisos e acessíveis. Normas internacionais, como as Normas Internacionais de Relato Financeiro (IFRS), unificaram os critérios, permitindo maior transparência entre diferentes países.
Além disso, o surgimento do blockchain e da inteligência artificial está mais uma vez mudando o cenário contábil. Essas tecnologias prometem maior segurança, eficiência e precisão na gestão de dados financeiros.
Ao longo de sua história, a contabilidade evoluiu não apenas tecnicamente, mas também em seus valores. A ética na contabilidade tornou-se um pilar fundamental, garantindo que os registros financeiros sejam verídicos e transparentes. Isso é essencial tanto para a confiança dos investidores quanto para a estabilidade econômica global.
A contabilidade continua sendo uma disciplina em constante evolução. Novas tecnologias e mudanças regulatórias representam desafios, mas também abrem oportunidades para melhorar a precisão e a utilidade dos relatórios financeiros. A capacidade de adaptação a essas mudanças continuará sendo crucial para os profissionais de contabilidade.
Cada avanço na contabilidade serviu como um degrau rumo a uma compreensão mais completa e eficaz da gestão financeira. Refletir sobre sua história nos permite não apenas apreciar sua importância , mas também antecipar o futuro de uma disciplina que permanece essencial para o funcionamento da nossa sociedade.